
국세청 홈택스의 '연말정산 미리보기' 서비스가 12월 18일 문을 닫는다. 10월 28일 문을 연 이 서비스는 올해 1~9월 카드 사용액과 지난해 연말정산 공제 금액을 불러와 내년 1월 연말정산 예상세액을 계산해 준다. 이용 경로는 홈택스 '장려금·연말정산·기부금 → 편리한 연말정산 → 연말정산 미리보기'다.
올해 귀속분부터는 세입자 공제 가운데 월세 세액공제 대상이 넓어졌다. 국세청은 미리보기 안내에서 '일정 요건을 충족하는 맞벌이 부부의 공제 적용 확대'와 '3자녀 이상 가구의 공제 대상 주택 면적 기준 완화'를 올해 달라지는 공제로 꼽았다. 국세청 안내와 조세특례제한법을 바탕으로 세입자가 자주 묻는 내용을 문답으로 정리했다.
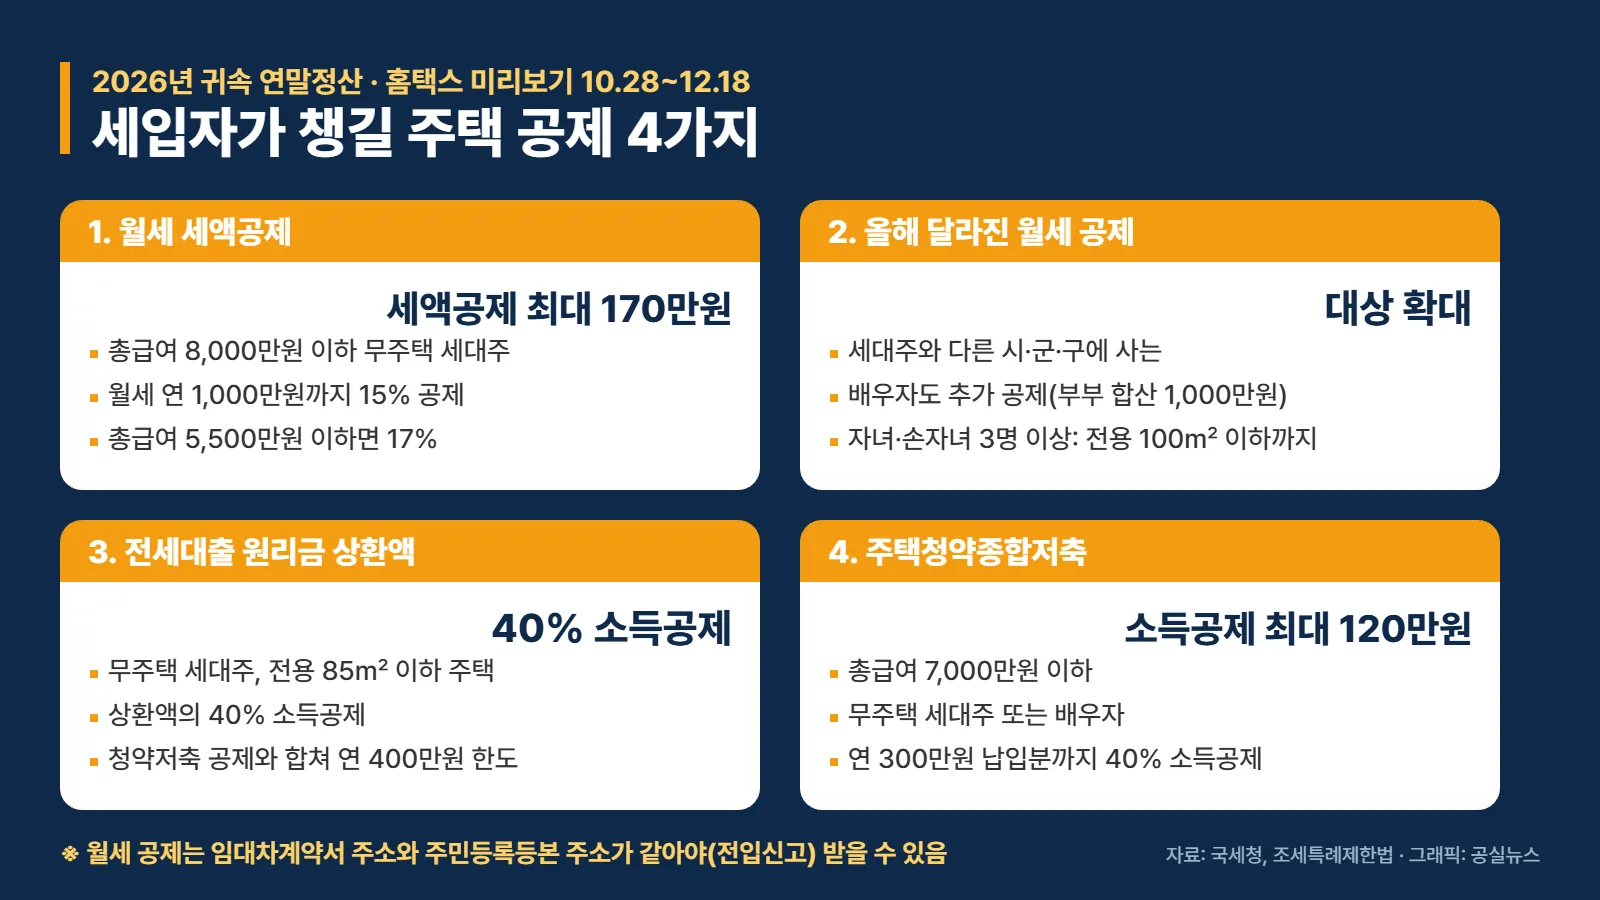
올해 귀속 연말정산에서 세입자가 확인할 주택 관련 공제. (그래픽: 공실뉴스, 자료: 국세청·조세특례제한법)
■ 월세 공제, 누가 얼마나 받나
Q. 월세 세액공제는 누가 받을 수 있나.
A. 국세청 안내에 따르면 12월 31일 현재 무주택 세대의 세대주이면서 총급여 8000만원(종합소득금액 7000만원) 이하인 근로자가 대상이다. 세대주가 주택 관련 공제를 받지 않았다면 세대원도 받을 수 있다. 빌려 사는 집은 국민주택규모(전용 85㎡) 이하이거나 기준시가 4억원 이하여야 하고, 주거용 오피스텔과 고시원도 포함된다.
A. 국세청 안내에 따르면 12월 31일 현재 무주택 세대의 세대주이면서 총급여 8000만원(종합소득금액 7000만원) 이하인 근로자가 대상이다. 세대주가 주택 관련 공제를 받지 않았다면 세대원도 받을 수 있다. 빌려 사는 집은 국민주택규모(전용 85㎡) 이하이거나 기준시가 4억원 이하여야 하고, 주거용 오피스텔과 고시원도 포함된다.
Q. 얼마나 돌려받나.
A. 낸 월세의 15%를 세금에서 바로 뺀다. 총급여 5500만원(종합소득금액 4500만원) 이하이면 17%다. 공제 대상 월세는 연 1000만원까지여서 국세청 계산으로 세액공제 한도는 170만원(17%), 150만원(15%)이다.
A. 낸 월세의 15%를 세금에서 바로 뺀다. 총급여 5500만원(종합소득금액 4500만원) 이하이면 17%다. 공제 대상 월세는 연 1000만원까지여서 국세청 계산으로 세액공제 한도는 170만원(17%), 150만원(15%)이다.
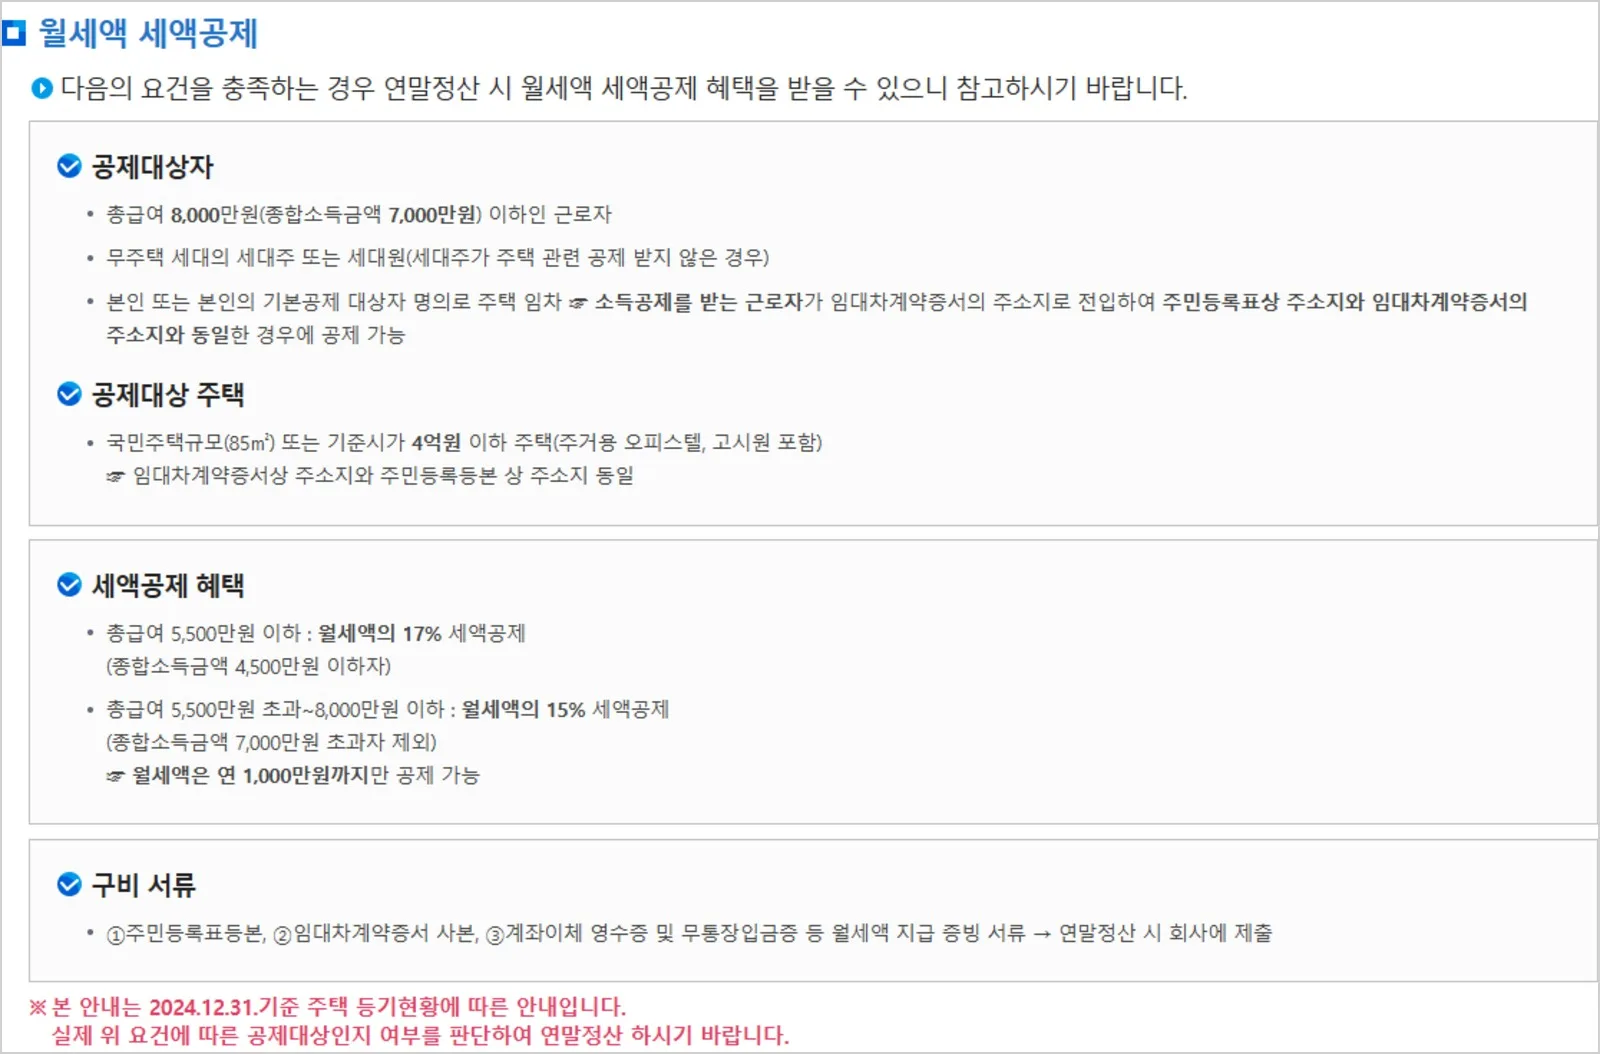
국세청 연말정산 맞춤형 안내의 월세액 세액공제 요건. (사진: 국세청 홈페이지 캡처)
■ 올해 달라진 점: 따로 사는 배우자·3자녀 가구
Q. 맞벌이 부부가 따로 살며 각자 월세를 내면.
A. 지난해 12월 23일 개정된 조세특례제한법 제95조의2 제2항에 따라 세대주가 월세 세액공제를 받을 때 세대주와 주소를 달리하는 등 요건을 갖춘 배우자도 추가로 공제받을 수 있다. 국세청은 무주택 세대주의 총급여 8000만원 이하 배우자가 다른 시·군·구에 주소를 두고 월세를 내는 경우라고 안내했다. 부부의 월세를 합쳐 연 1000만원이 넘으면 넘는 금액은 배우자 몫에서 뺀다.
A. 지난해 12월 23일 개정된 조세특례제한법 제95조의2 제2항에 따라 세대주가 월세 세액공제를 받을 때 세대주와 주소를 달리하는 등 요건을 갖춘 배우자도 추가로 공제받을 수 있다. 국세청은 무주택 세대주의 총급여 8000만원 이하 배우자가 다른 시·군·구에 주소를 두고 월세를 내는 경우라고 안내했다. 부부의 월세를 합쳐 연 1000만원이 넘으면 넘는 금액은 배우자 몫에서 뺀다.
Q. 자녀가 셋인데 집이 85㎡보다 넓다.
A. 조세특례제한법 시행령 제95조가 올해 2월 27일 개정되면서 기본공제 대상 자녀·손자녀가 3명 이상인 근로자는 주거전용면적 100㎡ 이하이거나 기준시가 4억원 이하인 주택까지 공제 대상이 됐다. 다가구주택은 가구당 전용면적으로 따진다.
A. 조세특례제한법 시행령 제95조가 올해 2월 27일 개정되면서 기본공제 대상 자녀·손자녀가 3명 이상인 근로자는 주거전용면적 100㎡ 이하이거나 기준시가 4억원 이하인 주택까지 공제 대상이 됐다. 다가구주택은 가구당 전용면적으로 따진다.
■ 전입신고 안 하면 못 받는다
Q. 전입신고를 하지 않았다면.
A. 받을 수 없다. 국세청은 올해 1월 낸 '자주 하는 연말정산 실수' 자료에서 전입신고를 하지 않아 주민등록표상 주소지와 임대차계약서상 주소지가 다르면 월세액 세액공제를 받을 수 없다고 밝혔다. 근로자 본인이 실제로 살지 않는 집도 안 된다. 국세청은 다른 지역 대학에 다니는 자녀에게 오피스텔을 얻어 주고 부모는 다른 곳에 사는 경우를 공제가 안 되는 예로 들었다.
A. 받을 수 없다. 국세청은 올해 1월 낸 '자주 하는 연말정산 실수' 자료에서 전입신고를 하지 않아 주민등록표상 주소지와 임대차계약서상 주소지가 다르면 월세액 세액공제를 받을 수 없다고 밝혔다. 근로자 본인이 실제로 살지 않는 집도 안 된다. 국세청은 다른 지역 대학에 다니는 자녀에게 오피스텔을 얻어 주고 부모는 다른 곳에 사는 경우를 공제가 안 되는 예로 들었다.
Q. 어떤 서류가 필요한가.
A. 국세청 안내에 따르면 주민등록표등본, 임대차계약서 사본, 계좌이체 영수증이나 무통장입금증 같은 월세 지급 증빙 서류를 연말정산 때 회사에 낸다.
A. 국세청 안내에 따르면 주민등록표등본, 임대차계약서 사본, 계좌이체 영수증이나 무통장입금증 같은 월세 지급 증빙 서류를 연말정산 때 회사에 낸다.
■ 전세대출·청약통장 공제는
Q. 전세자금대출을 갚고 있다면.
A. 12월 31일 현재 무주택 세대의 세대주가 국민주택규모(전용 85㎡, 수도권 밖 도시지역이 아닌 읍·면은 100㎡) 이하 주택을 빌리며 받은 대출의 원리금 상환액은 40%를 소득공제한다. 주거용 오피스텔도 포함되고, 주택청약저축 공제와 합쳐 연 400만원이 한도다. 국세청은 반전세처럼 전세대출 원리금을 갚으면서 월세도 내는 총급여 8000만원 이하 근로자는 두 공제를 모두 받을 수 있다고 안내했다.
A. 12월 31일 현재 무주택 세대의 세대주가 국민주택규모(전용 85㎡, 수도권 밖 도시지역이 아닌 읍·면은 100㎡) 이하 주택을 빌리며 받은 대출의 원리금 상환액은 40%를 소득공제한다. 주거용 오피스텔도 포함되고, 주택청약저축 공제와 합쳐 연 400만원이 한도다. 국세청은 반전세처럼 전세대출 원리금을 갚으면서 월세도 내는 총급여 8000만원 이하 근로자는 두 공제를 모두 받을 수 있다고 안내했다.
Q. 주택청약종합저축은.
A. 총급여 7000만원 이하이면서 그해 주택을 소유하지 않은 세대의 세대주나 그 배우자가 대상이다. 2028년 12월 31일까지 낸 금액 가운데 연 300만원까지의 40%를 근로소득금액에서 뺀다. 주택 당첨 등 정해진 사유가 아닌 이유로 그해 해지하면 그해 낸 돈은 공제되지 않는다. 국세청은 미리보기 안내에서 남은 연말 절세 방법으로 주택청약종합저축의 공제 대상 여부와 납입금액 확인을 들었다.
A. 총급여 7000만원 이하이면서 그해 주택을 소유하지 않은 세대의 세대주나 그 배우자가 대상이다. 2028년 12월 31일까지 낸 금액 가운데 연 300만원까지의 40%를 근로소득금액에서 뺀다. 주택 당첨 등 정해진 사유가 아닌 이유로 그해 해지하면 그해 낸 돈은 공제되지 않는다. 국세청은 미리보기 안내에서 남은 연말 절세 방법으로 주택청약종합저축의 공제 대상 여부와 납입금액 확인을 들었다.
임대차계약서와 집 열쇠를 표현한 이미지. (이미지: AI 생성)
국세청은 미리보기의 예상세액이 확정 금액이 아니며 실제 소득과 지출에 따라 달라질 수 있다고 밝혔다. 카드사가 제출하지 않아 빠진 사용 내역은 2027년 1월 문을 열 예정인 연말정산 간소화 서비스에서 제공된다. 미리보기 서비스는 12월 18일까지 운영된다.
자료: 국세청(연말정산 맞춤형 안내·정책브리핑 '연말정산 미리보기'·'자주 하는 연말정산 실수'), 국가법령정보센터(조세특례제한법 제87조·제95조의2, 같은 법 시행령 제95조)