
드론으로 내려다본 서울 한강변 아파트 단지. 기사 속 특정 주택과는 관계없다. (사진: 공실뉴스)
고급주택으로 분류돼 취득세를 무겁게 내는 주택의 가격 기준이 취득 당시 시가표준액 9억원 초과에서 12억원 초과로 올라갈 전망이다. 수도권 밖 주택은 면적 기준도 지금의 1.5배로 넓어진다.
행정안전부는 이런 내용을 담은 「지방세법 시행령」 일부개정령안을 지난 5일 입법예고했다. 의견 제출은 12월 15일까지이며, 개정안은 2027년 1월 1일 시행 이후 납세의무가 성립하는 경우부터 적용된다.
■ 가격 기준 9억원 → 12억원
현행 시행령은 주거용 건축물이나 공동주택이 면적 요건을 넘고 취득 당시 시가표준액이 9억원을 넘으면 고급주택으로 본다. 개정안은 이 가격 기준을 12억원으로 바꿨다.
고급주택으로 분류되면 일반 취득세율에 중과기준세율(2%)의 4배인 8%포인트가 더해진다. 매매 같은 유상취득이면 세율이 최고 11%까지 올라간다.
■ 수도권 외 지역 면적 기준 1.5배
면적 기준은 수도권은 그대로 두고 수도권 밖만 높였다. 단독주택 등 주거용 건축물의 연면적(주차장 면적 제외) 기준은 수도권 331㎡, 수도권 외 497㎡로 나뉜다. 대지면적 기준은 수도권 662㎡, 수도권 외 993㎡다.
공동주택은 수도권 245㎡(복층형 274㎡), 수도권 외 368㎡(복층형 411㎡)가 기준이 된다. 지금은 지역과 관계없이 같은 기준이 적용된다.
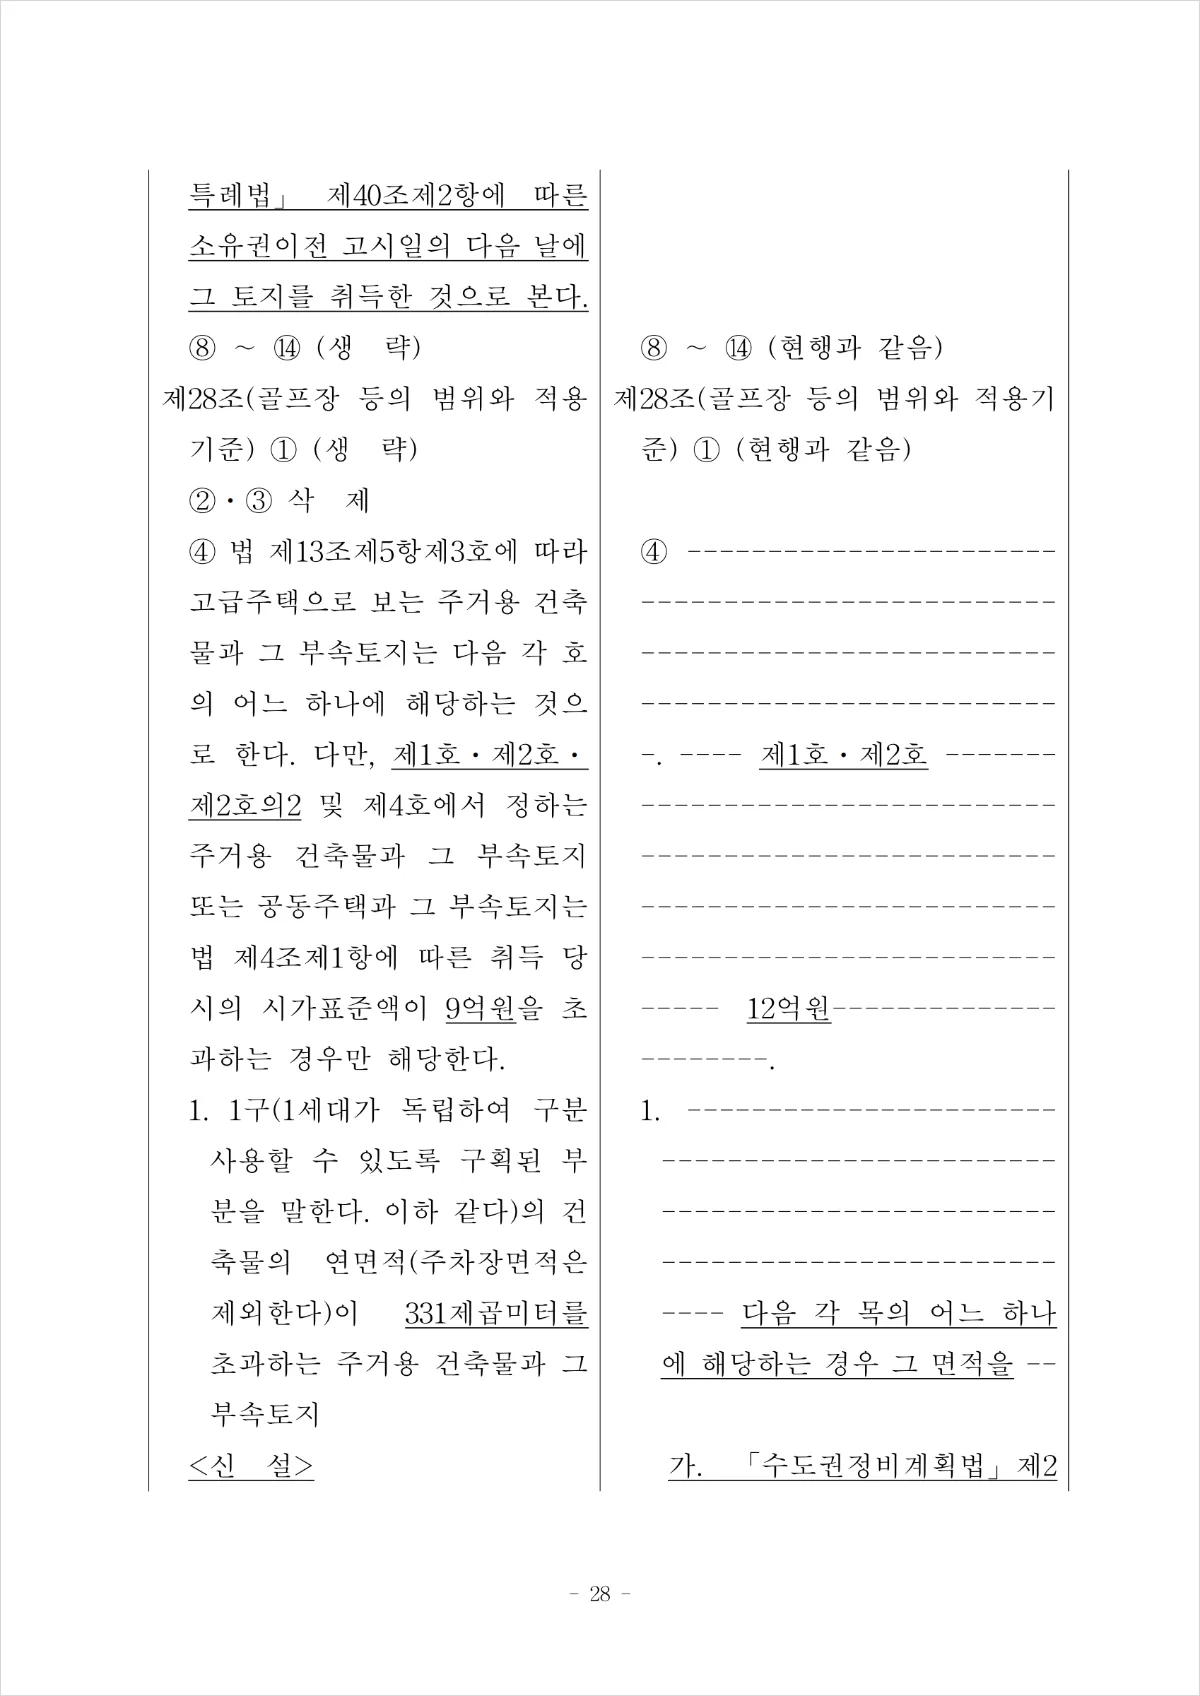
행정안전부 「지방세법 시행령」 일부개정령안 신·구조문 대비표 캡처. 고급주택 가격 기준이 9억원에서 12억원으로 바뀐다. (자료: 행정안전부)
■ 공동주택 공용면적 제외에 한도
공동주택 면적을 따질 때 빼 주는 공용면적에는 한도가 생긴다. 개정안은 전용면적의 100%에 해당하는 면적과 「주차장법」에 따라 산정한 세대당 주차면적 등 행정안전부령으로 정하는 면적을 합한 범위까지만 빼도록 했다. 같은 날 입법예고된 시행규칙 개정안(안 제7조의2)에 주차장 등 필수공용면적의 산정 기준이 담겼다.
경과조치도 있다. 시행 전에 수도권 공동주택을 건축허가를 받아 짓고 있거나(원시취득), 매매·분양계약을 맺고 계약금을 낸 사실이 증명서류로 확인되면 공동주택 면적 기준에는 종전 규정이 적용된다.
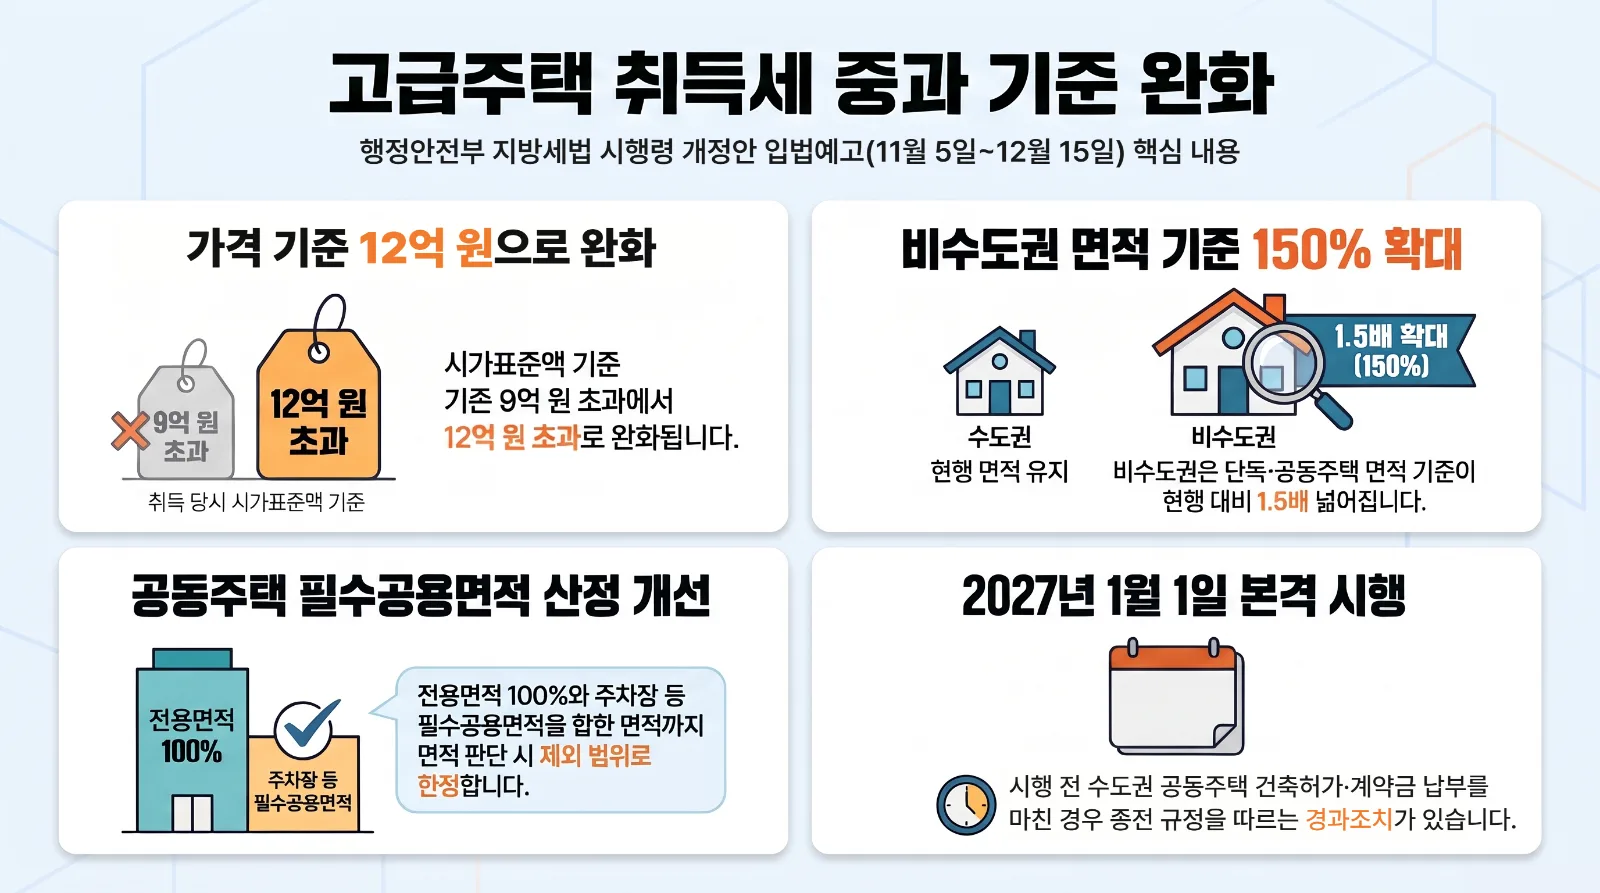
고급주택 취득세 중과 기준 개정안 주요 내용. (그래픽: 공실뉴스, 자료: 행정안전부)
■ 지방 미분양 아파트 중과 제외 1년 연장
법인 등이 수도권 밖 미분양 아파트를 처음 유상승계취득할 때 취득세 중과를 하지 않는 기간은 2026년 12월 31일에서 2027년 12월 31일로 늘어난다. 이 주택을 주택 수 산정에서 빼 주는 기간도 2027년 말에서 2028년 12월 31일로 1년 연장된다.
기업구조조정 부동산투자회사가 수도권 밖 미분양 아파트를 처음 유상승계취득하는 경우와 임대사업자가 등록임대주택으로 쓰려고 인구감소지역에서 주택을 취득하는 경우의 중과 제외 기간도 2027년 12월 31일까지로 늘어난다. 인구감소지역 임대주택의 주택 수 제외는 임대기간으로 한정된다.
개정안에 대한 의견은 12월 15일까지 국민참여입법센터나 행정안전부 부동산세제과에 낼 수 있다. 행안부는 의견을 받은 뒤 개정안을 확정한다.
자료: 행정안전부 「지방세법 시행령」·「지방세법 시행규칙」 일부개정령안 입법예고