
1세대 1주택 비과세를 받아 아파트를 판 납세자가 5년여 만에 양도소득세 9억 원대를 추징당했다. 함께 보유하던 오피스텔을 화실과 창고로만 썼다고 주장했지만, 과세당국은 교통카드 사용 내역 등을 근거로 이를 주거용 주택으로 판단했다.
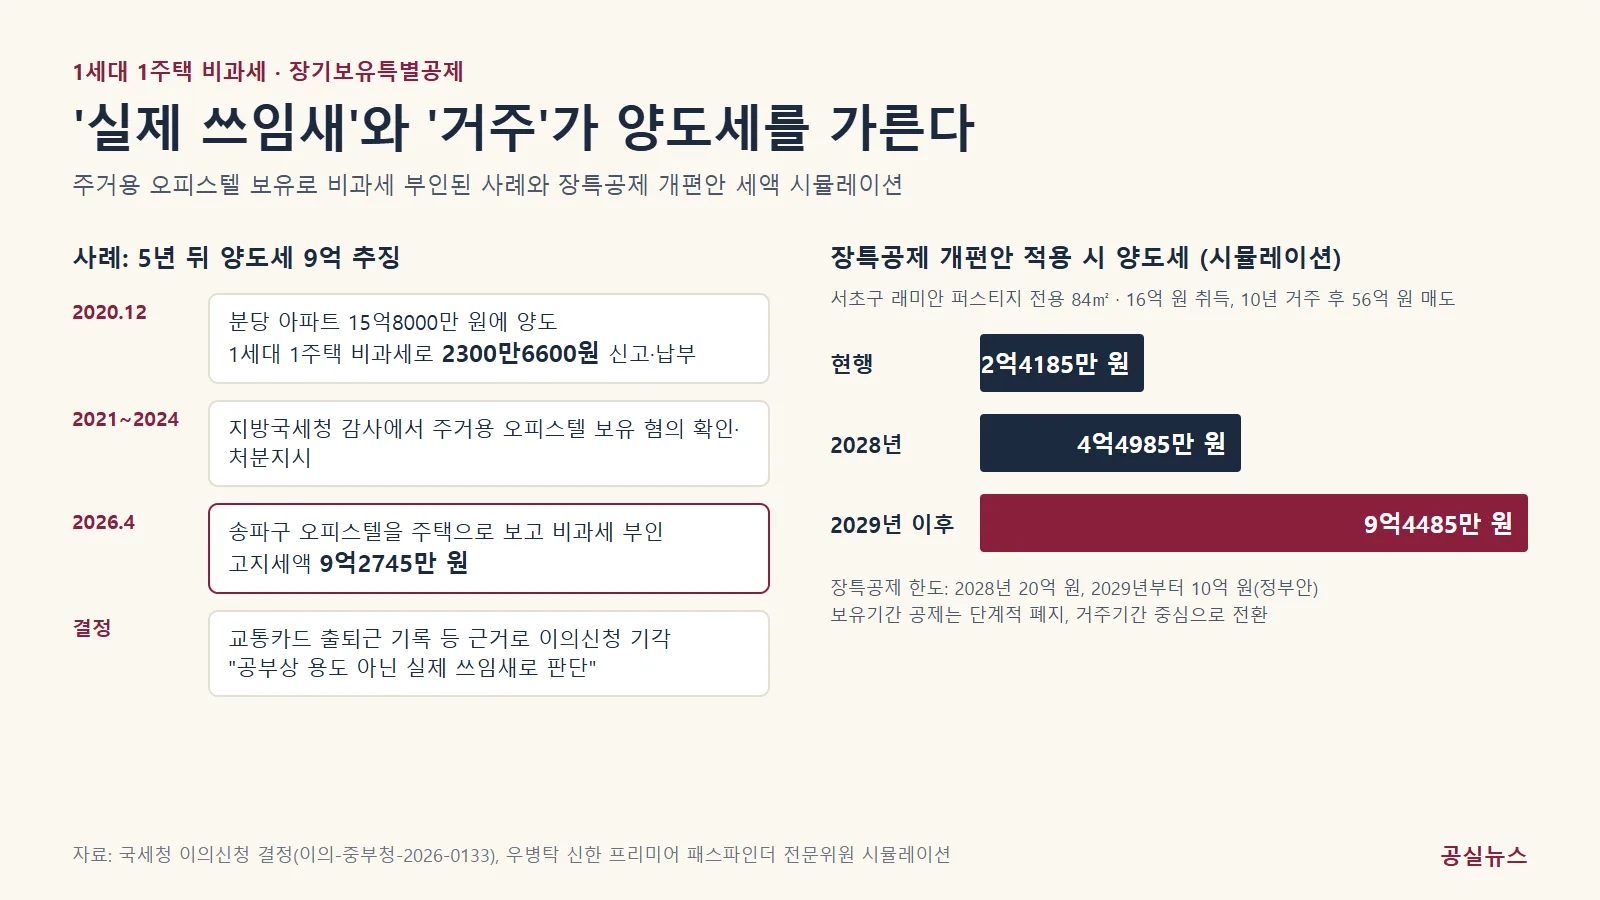
11일 조세일보 보도에 따르면 국세청은 최근 이 납세자가 낸 양도소득세 이의신청(이의-중부청-2026-0133)을 기각했다.
주거용 오피스텔 비과세 부인 사례와 장특공제 개편안 양도세 시뮬레이션.
■ 2300만 원 신고했다가 9억2745만 원 고지
납세자는 2020년 12월 경기 성남시 분당구 아파트를 15억8000만 원에 팔고 1세대 1주택 비과세를 적용해 양도소득세 2300만6600원을 신고·납부했다. 당시 관할 세무서는 보유 중이던 서울 송파구 오피스텔을 장기임대주택으로 보고 신고를 그대로 받아들였다.
이후 2021년 지방국세청 종합감사에서 주거용 오피스텔을 보유한 2주택자라는 혐의가 확인됐고, 또 다른 감사에서 업무 처리가 부당하다는 지적이 나오면서 2024년 1월 처분 지시가 내려졌다. 분당세무서는 올해 4월 오피스텔을 주택으로 보고 비과세를 부인했으며, 고지세액은 9억2745만 원이었다.
■ "업무시설" 주장에 교통카드 출퇴근 기록
납세자는 오피스텔이 건축물대장과 등기부상 업무시설이고, 가족이 이민 간 뒤 짐 보관소와 화실로 썼다고 주장했다. 양도 당월 전기·수도료가 평균 관리비의 13%에 불과하다는 점도 근거로 들었다.
과세당국은 2020년 10~12월 교통카드 내역에서 오피스텔 인근 잠실새내역에서 직장이 있는 선릉역까지 거의 매일 오전 7시 전후 출근하고 오후 6시 전후 퇴근한 기록을 확인했다. 오피스텔이 풀옵션 원룸으로 단기 전대되고 있었고, 임대차 특약에 실내 흡연 금지 등 주택 성격의 조항이 담긴 점도 판단 근거가 됐다. 국세청은 소득세법상 주택 여부는 공부상 용도가 아니라 실제 쓰임새로 판단한다고 밝혔다.
■ 장특공제 개편으로 '거주' 무게 커져
실거주 여부가 양도세를 가르는 흐름은 제도 개편으로 더 강해질 전망이다. 현행 장기보유특별공제는 1세대 1주택자가 보유·거주 요건을 충족하면 양도차익의 최대 80%까지 공제한다. 정부 개편안은 보유기간에 따른 공제를 단계적으로 없애고 거주기간 중심으로 바꾸며, 공제 한도를 2028년 20억 원, 2029년부터 10억 원으로 둔다.
우병탁 신한 프리미어 패스파인더 전문위원의 시뮬레이션에 따르면 서울 서초구 래미안 퍼스티지 전용 84㎡를 16억 원에 사 10년 거주한 뒤 56억 원에 팔 경우 양도세는 현행 2억4185만 원에서 2028년 4억4985만 원, 2029년 이후 9억4485만 원으로 늘어난다.
개편안을 두고 더불어민주당 서울 지역 의원들 사이에서는 공제 축소 폭을 완화해야 한다는 의견이 나오고 있다. 소득세법 개정안 재검토를 요구하는 국회 국민동의청원은 10일 기준 동의자 2만4000명을 넘었다. 세제 개편안은 국회 심사를 거쳐 연말께 최종 확정될 예정이다.
자료: 국세청, 조세일보, 뉴스1