
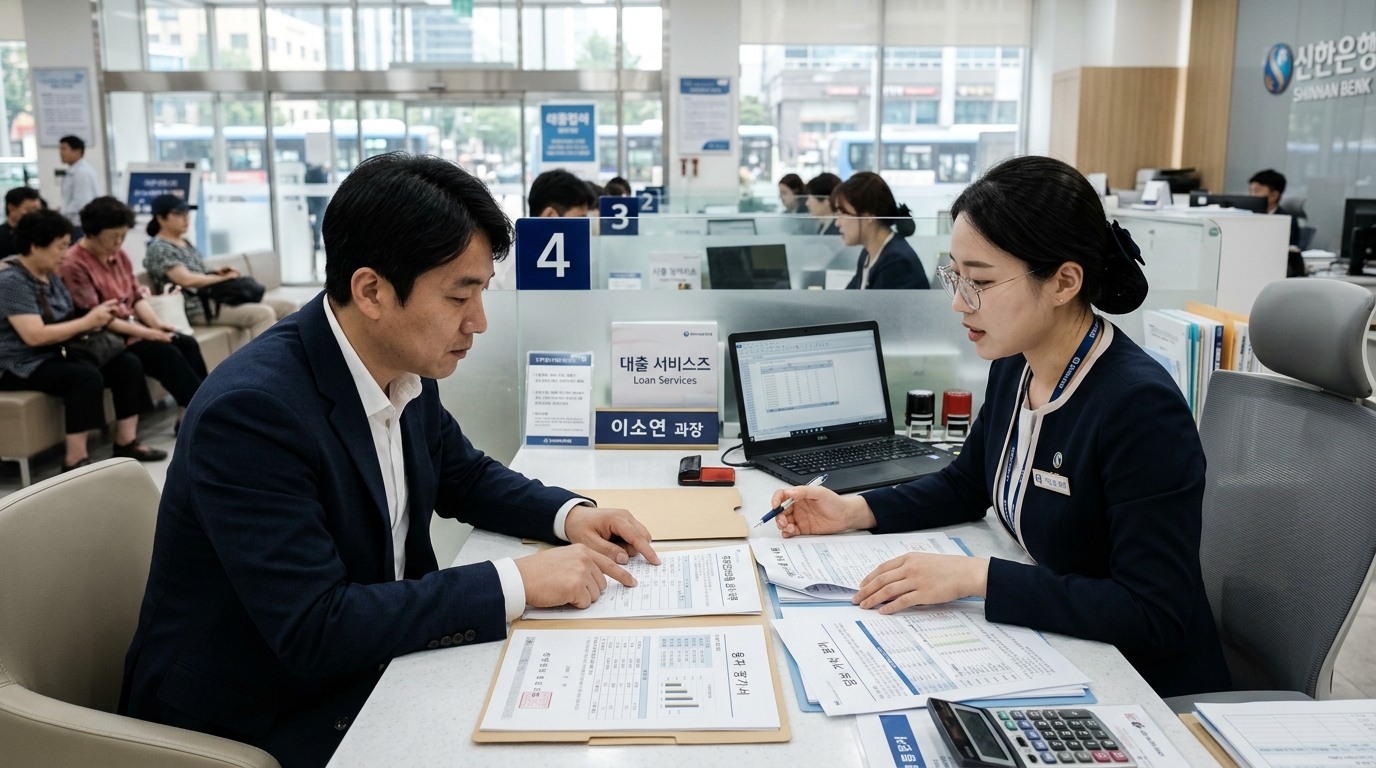
▲ 서울 시내 주요 시중은행 대출 창구에서 상담 고객이 주택담보대출 심사 서류를 검토하고 있다.
금융당국이 가계부채 억제를 위해 수도권 주택담보대출에 대한 2단계 스트레스 총부채원리금상환비율(DSR)을 본격 가동하면서 주택 매매 시장에 급격한 관망세가 번지고 있다. 미래 금리 변동 위험을 반영하는 가산금리가 수도권에 한해 1.2%포인트까지 대폭 상향 적용됨에 따라 연소득 8,000만 원 직장인의 주담대 한도가 기존보다 최대 5,000만 원 이상 쪼그라들었기 때문이다.
■ 대출 문턱 높아지자 서울 아파트 거래량 상승세 '급제동'
이번 조치로 은행권의 대출 심사는 그 어느 때보다 까다로워졌다. 시중 5대 은행은 다주택자의 수도권 주택 추가 구입 목적 대출을 전면 중단한 데 이어, 1주택자의 갈아타기 주담대 취급 요건마저 처분 서약 기한을 기존 2년에서 6개월로 대폭 단축했다. 이에 따라 지난여름 가파른 반등세를 보였던 마포·용산·성동 및 강남 3구 주요 단지의 매수 문의가 이달 들어 절반 이하로 급감한 것으로 집계됐다.
■ 경기·인천 중저가 단지로 번지는 풍선효과와 실수요자 갈등
서울 주요 지역의 대출 한도가 급격히 묶이면서 6억~9억 원 이하 중저가 주택이 밀집한 경기 외곽과 인천 지역으로 매수세가 우회하는 이른바 '풍선효과' 조짐도 감지된다. 디딤돌·보금자리론 등 정책금융 상품이나 DSR 적용 예외 조항을 노리는 30대 무주택 실수요자들의 문의가 늘고 있으나, 정책금융 역시 한도 축소와 대상 기준 축소가 예고되어 있어 실수요자들의 자금 계획 수립에 극심한 혼선이 빚어지고 있다.
■ 전세자금 대출 규제 연동 여파… 반전세·월세 전환 가속화
금융당국이 갭투자(전세 낀 매매) 차단을 위해 1주택자의 수도권 전세자금 대출 보증 한도까지 손질에 나서면서 임대차 시장의 지각변동도 가속화하고 있다. 보증금 마련이 어려워진 세입자들이 전세 대신 반전세나 순수 월세를 선택하면서 서울 아파트 월세 지수는 3개월 연속 사상 최고치를 경신했다. 전문가들은 "대출 규제가 매매 수요를 억누르는 단기 효과는 거둘 수 있으나, 임대차 시장의 월세화 압력을 심화시켜 서민들의 주거비 부담을 가중시킬 위험이 크다"고 입을 모은다.
■ 공실뉴스 시장전망 & 체크포인트
1. 차주별 DSR 상환 여력 재점검 필수: 2단계 스트레스 DSR 적용 시 기존 신용대출이나 마이너스통장이 잔여 주담대 한도를 크게 갉아먹으므로, 잔금 대출 실행 전 불필요한 신용 한도 축소 및 부채 통합 선행 권고.
2. 갈아타기 매수자 위험 관리: 기존 주택 매도가 확정되지 않은 상태에서 신규 주택 계약을 체결할 경우, 대출 한도 미달로 인한 계약금 몰수 위험이 커지므로 '기존 주택 처분 조건부 특약'을 계약서에 명문화해야 함.
3. 임대인의 월세화 전략 대응: 전세 세입자의 대출 한도 축소로 고액 전세 수요가 줄어들고 있으므로, 임대인들은 보증금을 일부 낮추고 월세를 높이는 유연한 반전세 전환 포트폴리오를 구성할 필요가 있음.