
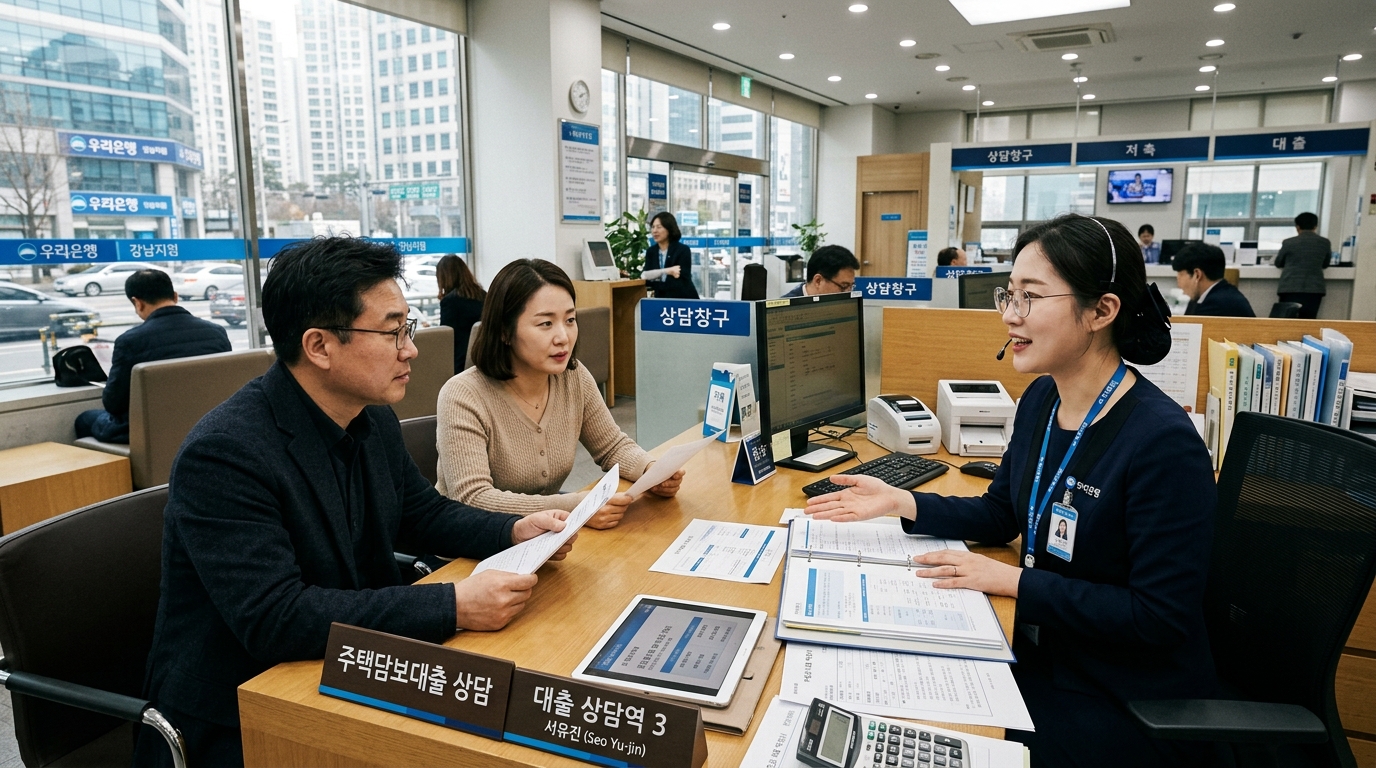
▲ 서울 시내 한 시중은행 주택담보대출 상담 창구. 스트레스 DSR 확대 적용 이후 실수요자들이 대출 한도와 금리 조건을 꼼꼼히 확인하고 있다.
금융당국의 가계부채 억제 압박과 스트레스 DSR(총부채원리금상환비율) 2단계 본격 시행 이후 수도권 주택 매매 시장이 급격한 '거래 절벽' 국면으로 진입했다. 상반기 서울 아파트 가격 상승을 주도했던 3040 실수요자들의 추격 매수가 주택담보대출 한도 축소와 가산금리 인상이라는 벽에 가로막히면서, 주요 중개업소에는 매수 문의 전화가 뚝 끊기고 관망세가 짙어지고 있다.
■ 수도권 차등 스트레스 금리 1.2%p… 대출 한도 수천만 원 축소
이번 대출 규제의 핵심은 수도권 주택에 한해 기본 스트레스 금리(0.75%p) 대신 1.2%p의 가산금리가 적용된 점이다.
연소득 8,000만 원인 무주택 직장인이 30년 만기 원리금균등분할상환으로 주담대를 신청할 경우, 종전보다 대출 한도가 5,500만~6,000만 원가량 줄어든다. 특히 시중은행들이 조건부 전세대출 중단, 다주택자 신규 주담대 제한, 1주택자의 주택 처분 조건부 대출 심사 강화 등 자체적인 규제 빗장을 걸어 잠그면서 자금 조달 계산법이 복잡해졌다.
■ 상급지 갈아타기 실종… 외곽 지역부터 매물 적체 신호
기존 주택을 매도하고 상급지로 이동하려던 '갈아타기 1주택자'들의 발이 묶인 것도 시장 냉각의 결정적 요인이다.
기존 집이 제값에 팔리지 않는데다 신규 주택 매수를 위한 브릿지 대출이나 주담대 한도가 크게 줄어 계약을 포기하는 사례가 속출하고 있다. 이에 따라 노원·도봉·강북 등 서울 외곽 지역과 경기 남부권 주요 단지에서는 매물 건수가 전월 대비 10% 이상 적체되며 호가를 낮춘 급매물이 하나둘 등장하기 시작했다.
■ 현금 부자만의 리그로 양극화 심화 우려
반면 대출 규제의 영향권에서 벗어난 강남 3구(강남·서초·송파)와 용산구 등 초고가 핵심 지역은 현금 동원력이 풍부한 자산가들의 신고가 거래가 간헐적으로 이어지며 '양극화의 골'을 더욱 깊게 만들고 있다.
부동산 전문가들은 "실수요 서민층의 대출 통로만 좁혀놓고 자산가들의 진입은 그대로 열려 있어 시장의 계층 이동 사다리가 끊어지고 있다는 비판을 면하기 어렵다"고 지적한다.
■ 공실뉴스 시장전망 & 체크포인트
대출 규제의 칼바람 속에서 하반기 수도권 아파트 시장은 단기 조정 및 횡보 국면을 이어갈 가능성이 크다.
[매수·매도자 실무 체크] 갈아타기를 계획 중인 차주는 반드시 기존 주택 매도 계약을 완결한 후 매수 계약을 체결해야 잔금 리스크를 피할 수 있다. 은행별 여신 심사 기준이 수시로 변동되므로 1금융권뿐 아니라 보험사 등 2금융권의 고정금리 상품 여력을 사전에 비교 분석해 두어야 한다.