
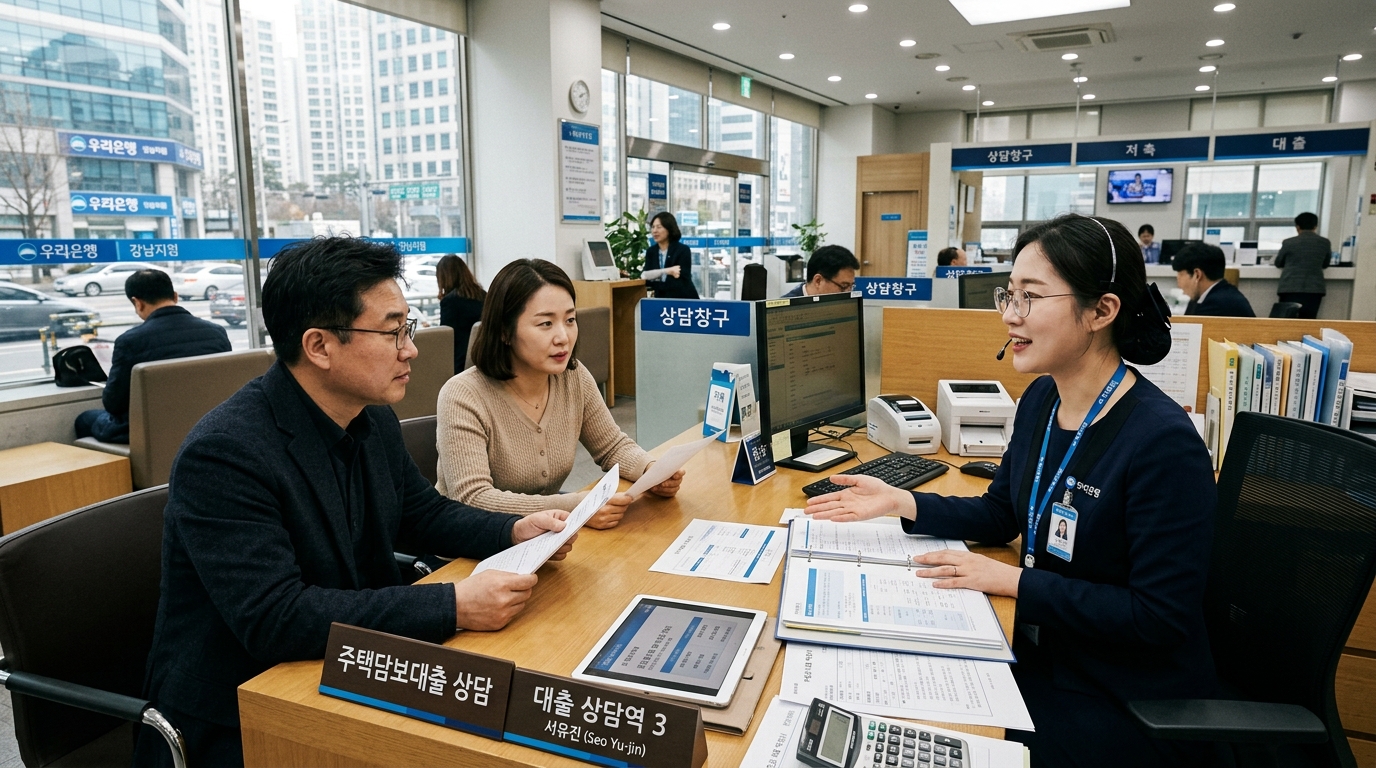
▲ 시중은행 창구에서 고객들이 주택담보대출 상담을 받고 있다. 2단계 스트레스 DSR 시행으로 수도권 대출 한도가 대폭 축소됐다.
정부가 급증하는 가계부채를 억제하기 위해 2단계 스트레스 DSR(총부채원리금상환비율) 가산금리를 수도권에 1.2%포인트로 대폭 상향 적용하면서 서울과 수도권 아파트 매수세가 급속도로 위축되고 있다. 시중은행들이 주택담보대출 최장 만기를 30년으로 축소하고 유주택자 주담대를 전면 중단하는 등 창구를 걸어 잠그자 매수 대기자들의 관망세가 짙어지는 양상이다.
■ 수도권 차주 대출 한도 4,000만~6,000만 원 축소 직격탄
금융당국의 시뮬레이션에 따르면 연 소득 8,000만 원인 차주가 변동금리(연 4.0%)로 주담대를 받을 경우, 종전 대비 대출 가능 한도가 최대 5,500만 원 이상 감소하는 것으로 나타났다. 소득 기준이 엄격해지면서 자기자본 비율이 낮은 30·40대 실수요층의 주택 진입 장벽이 대폭 높아졌으며, 서울 노원·도봉·강북 등 외곽 지역을 중심으로 매매 거래량이 전월 대비 30% 이상 급감했다.
■ 2금융권 풍선효과 차단 및 3단계 DSR 조기 도입 검토
은행권 대출 옥죄기에 따른 수요가 상호금융, 보험사, 새마을금고 등 제2금융권으로 쏠리는 '풍선효과' 조짐이 나타나자 금융위원회는 2금융권에도 동일한 규제 잣대를 적용하겠다고 경고했다. 가계부채 증가세가 잡히지 않을 경우 전세대출과 정책모기지까지 DSR 산정에 포함하는 3단계 스트레스 DSR의 조기 시행 카드까지 테이블에 오른 상태다.
■ 시장 양극화 심화… 강남 핵심지 '현금 거래' vs 외곽 '매물 적체'
대출 규제의 직격탄을 맞은 중저가 외곽 단지와 달리, 대출 의존도가 낮은 강남 3구와 용산구 등 핵심 상급지는 현금 부자들의 매수세가 유지되며 신고가 거래가 이어지는 등 시장 양극화가 심화되고 있다. 전문가들은 가을 이사철을 앞두고 매매 수요가 전세 시장으로 밀려나며 전세 품귀와 월세화 현상이 가속화될 것으로 내다보고 있다.
■ 공실뉴스 시장전망 & 체크포인트
고강도 대출 규제 환경에서는 자금 조달 계획을 보수적으로 수립해야 한다. 무주택 실수요자는 무리한 영끌을 자제하고 정책 모기지(디딤돌·버팀목) 자격 요건을 정밀 점검해야 하며, 다주택자 및 임대인은 전세보증금 반환대출 규제 강화에 대비해 가용 현금 유동성을 선제적으로 확보할 필요가 있다.